
 登录


 返回
 首页
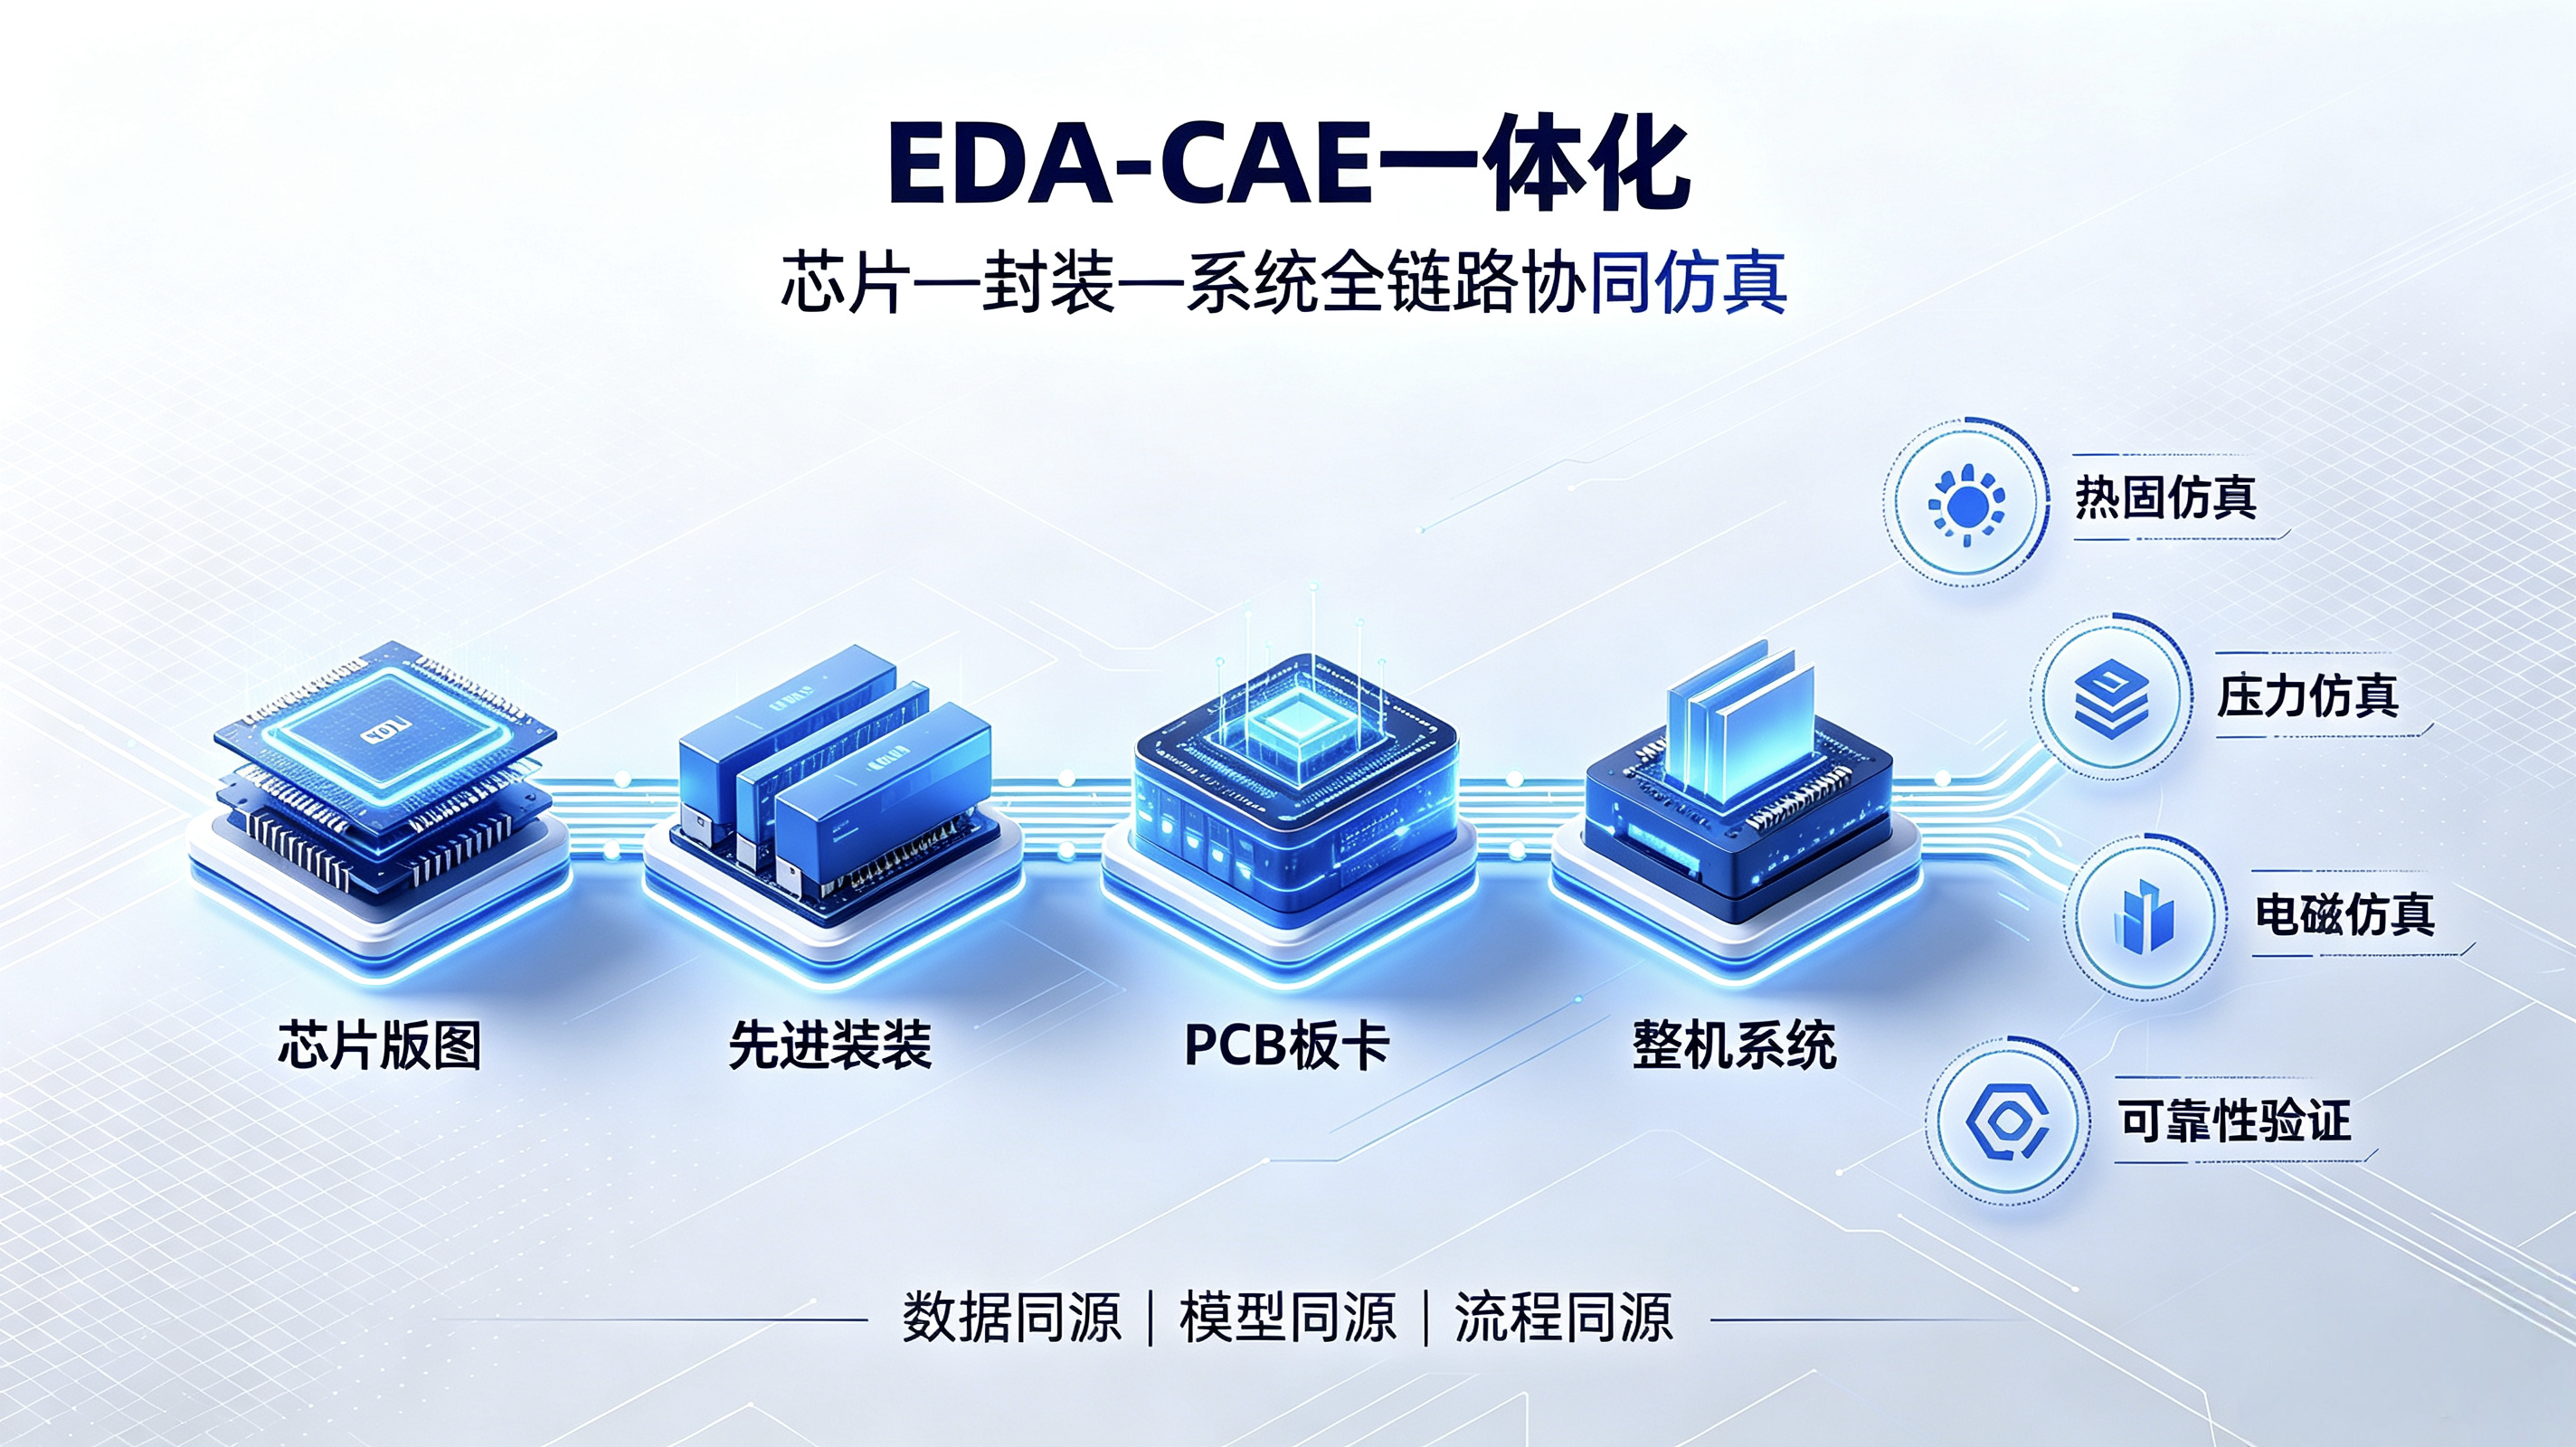
EDA‑CAE 一体化成为行业标配 芯片‑封装‑系统级多物理联合仿真需求爆发


 微信
 新浪
导语:在后摩尔时代与Chiplet先进封装规模化落地的双重驱动下,电子硬件研发正彻底告别“电路设计、物理仿真割裂”的传统模式。行业共识明确:EDA-CAE一体化已成为高端电子研发标配,芯片-封装-系统全链路多物理联合仿真需求全面爆发,单一独立CAE工具的行业竞争力持续弱化。仿真产业竞争,正从单点算法比拼,转向全流程、全层级、全物理场的体系化能力对抗。
一、产业变革:先进封装倒逼仿真范式重构
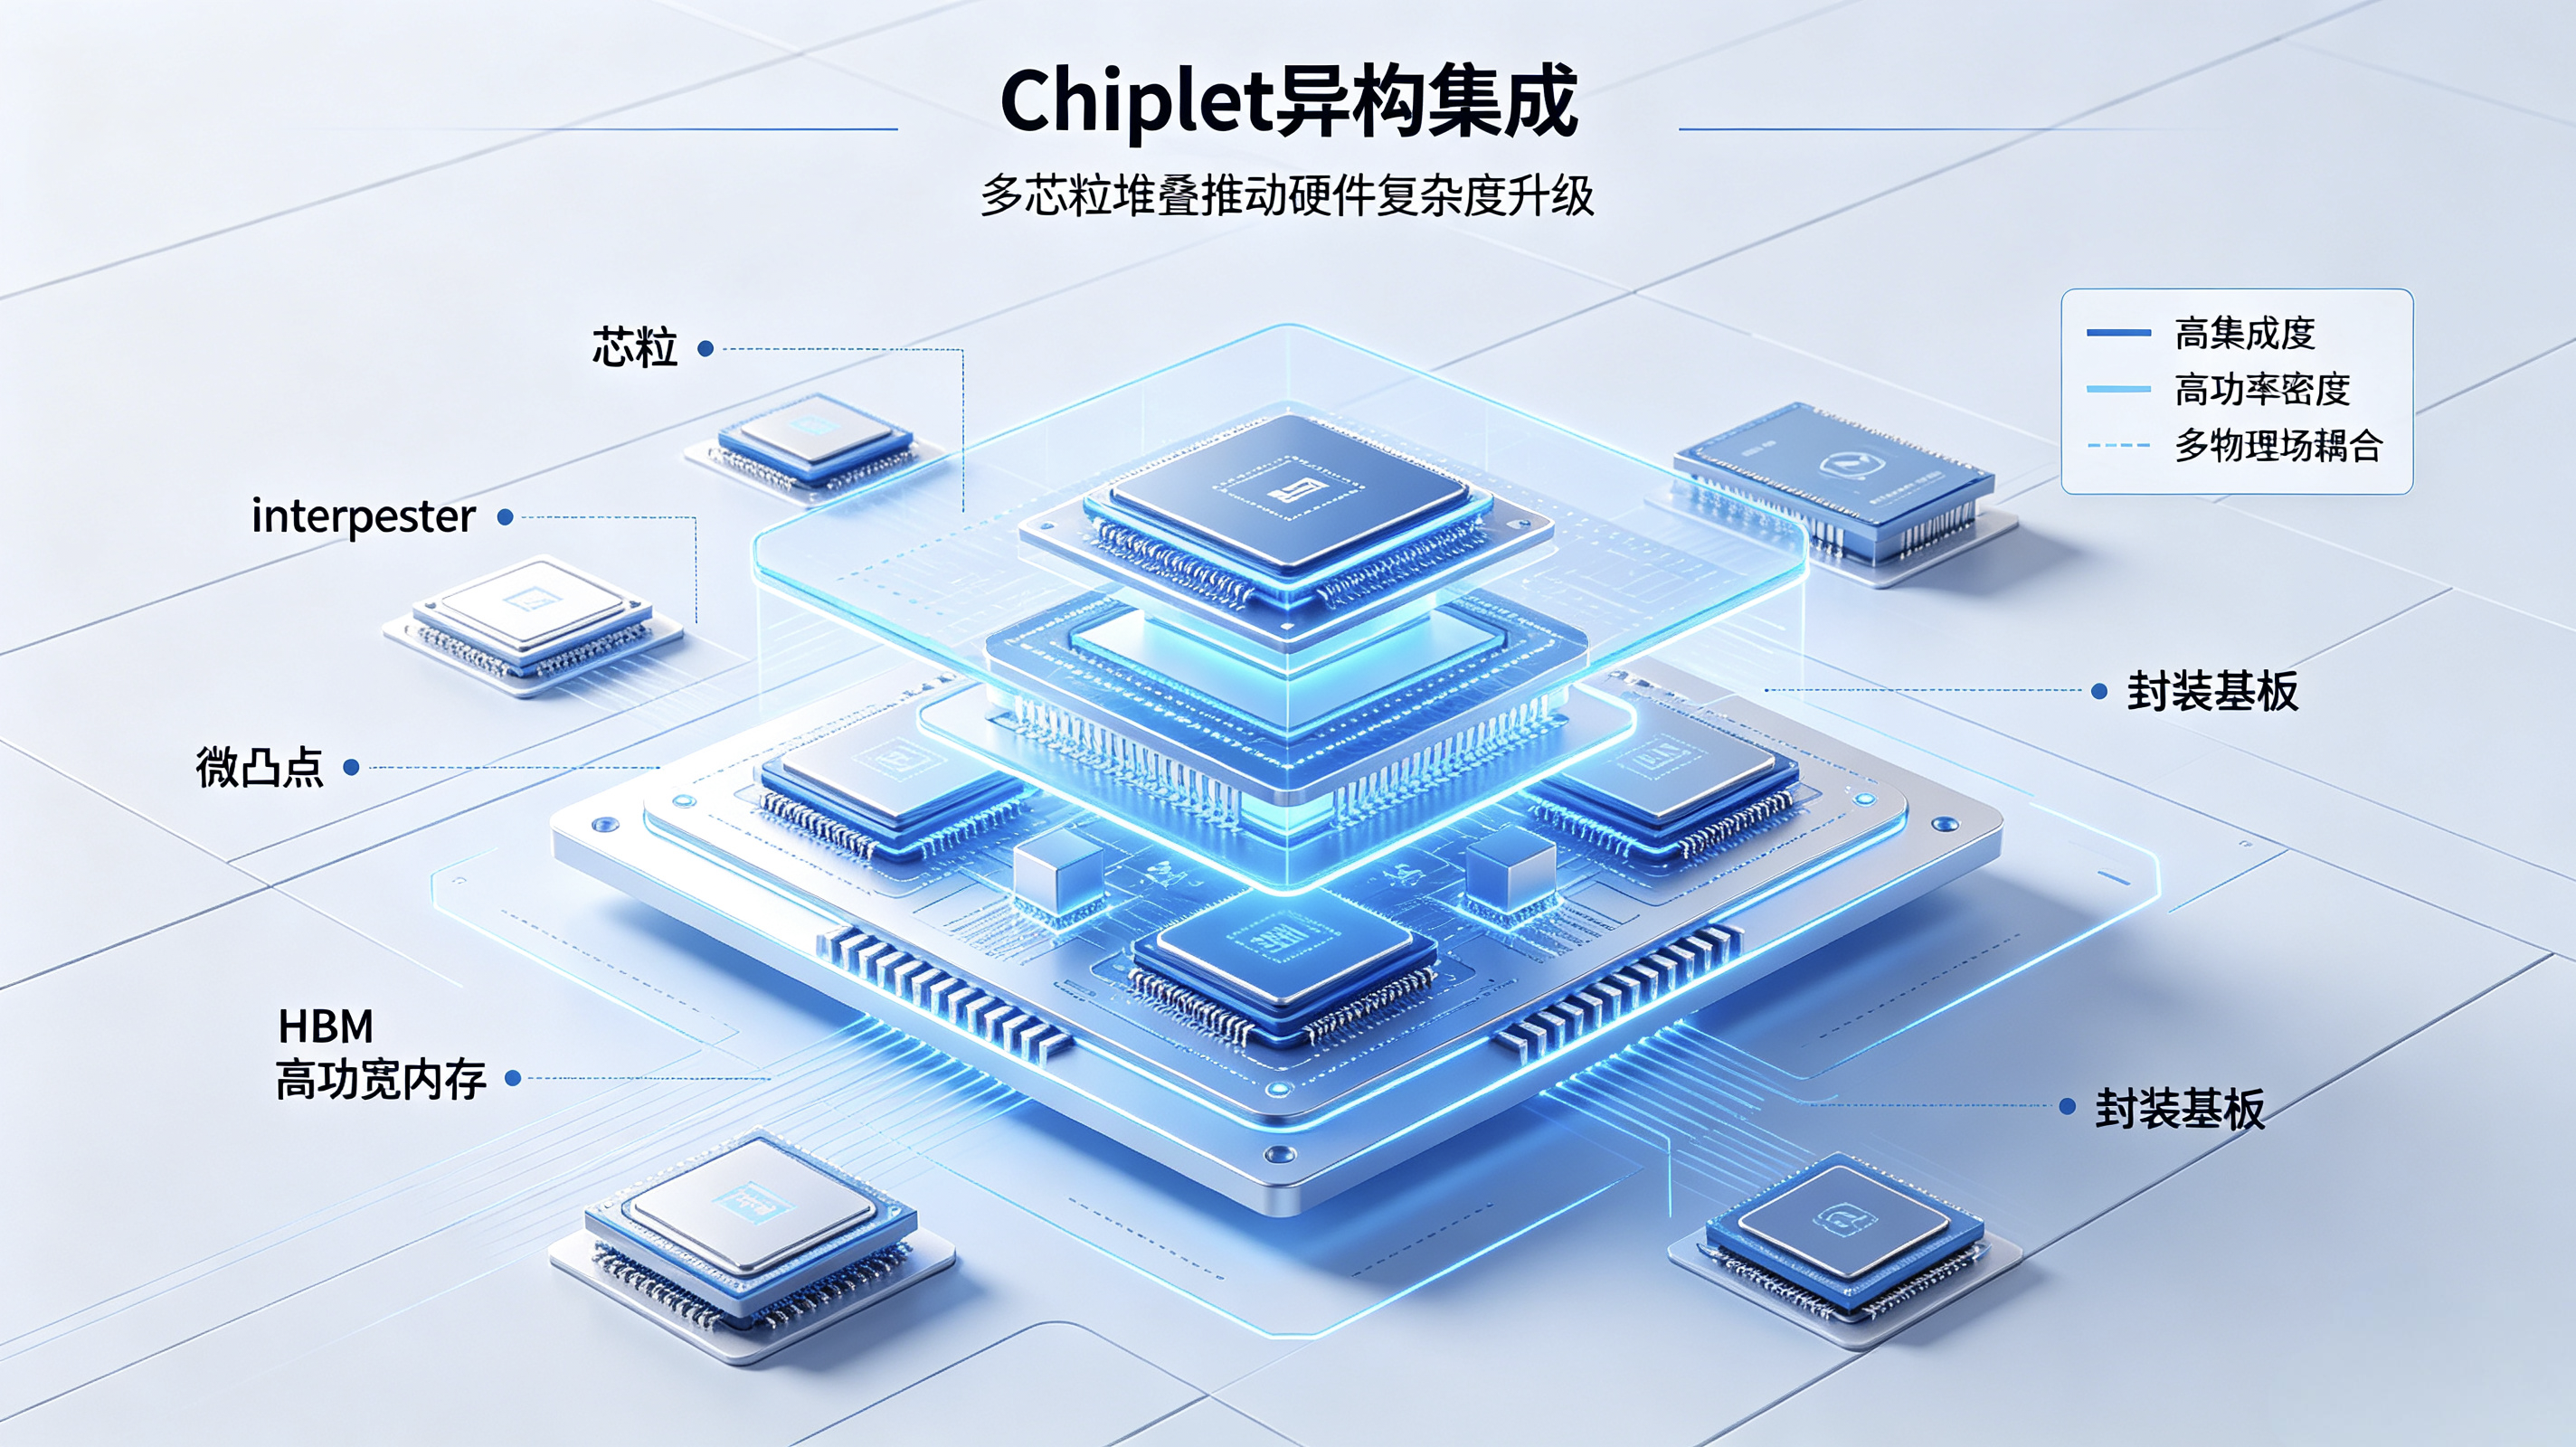
随着AI大算力芯片、高性能算力服务器、车载功率半导体、高速通信芯片快速迭代,Chiplet异构集成、2.5D/3D堆叠、HBM高带宽封装等技术大规模商用,电子产品的集成度、功率密度、结构复杂度呈指数级提升。传统“芯片设计归EDA、热/力/电磁仿真归CAE”的分段、割裂式研发流程,已经无法适配当前高端硬件的研发需求。
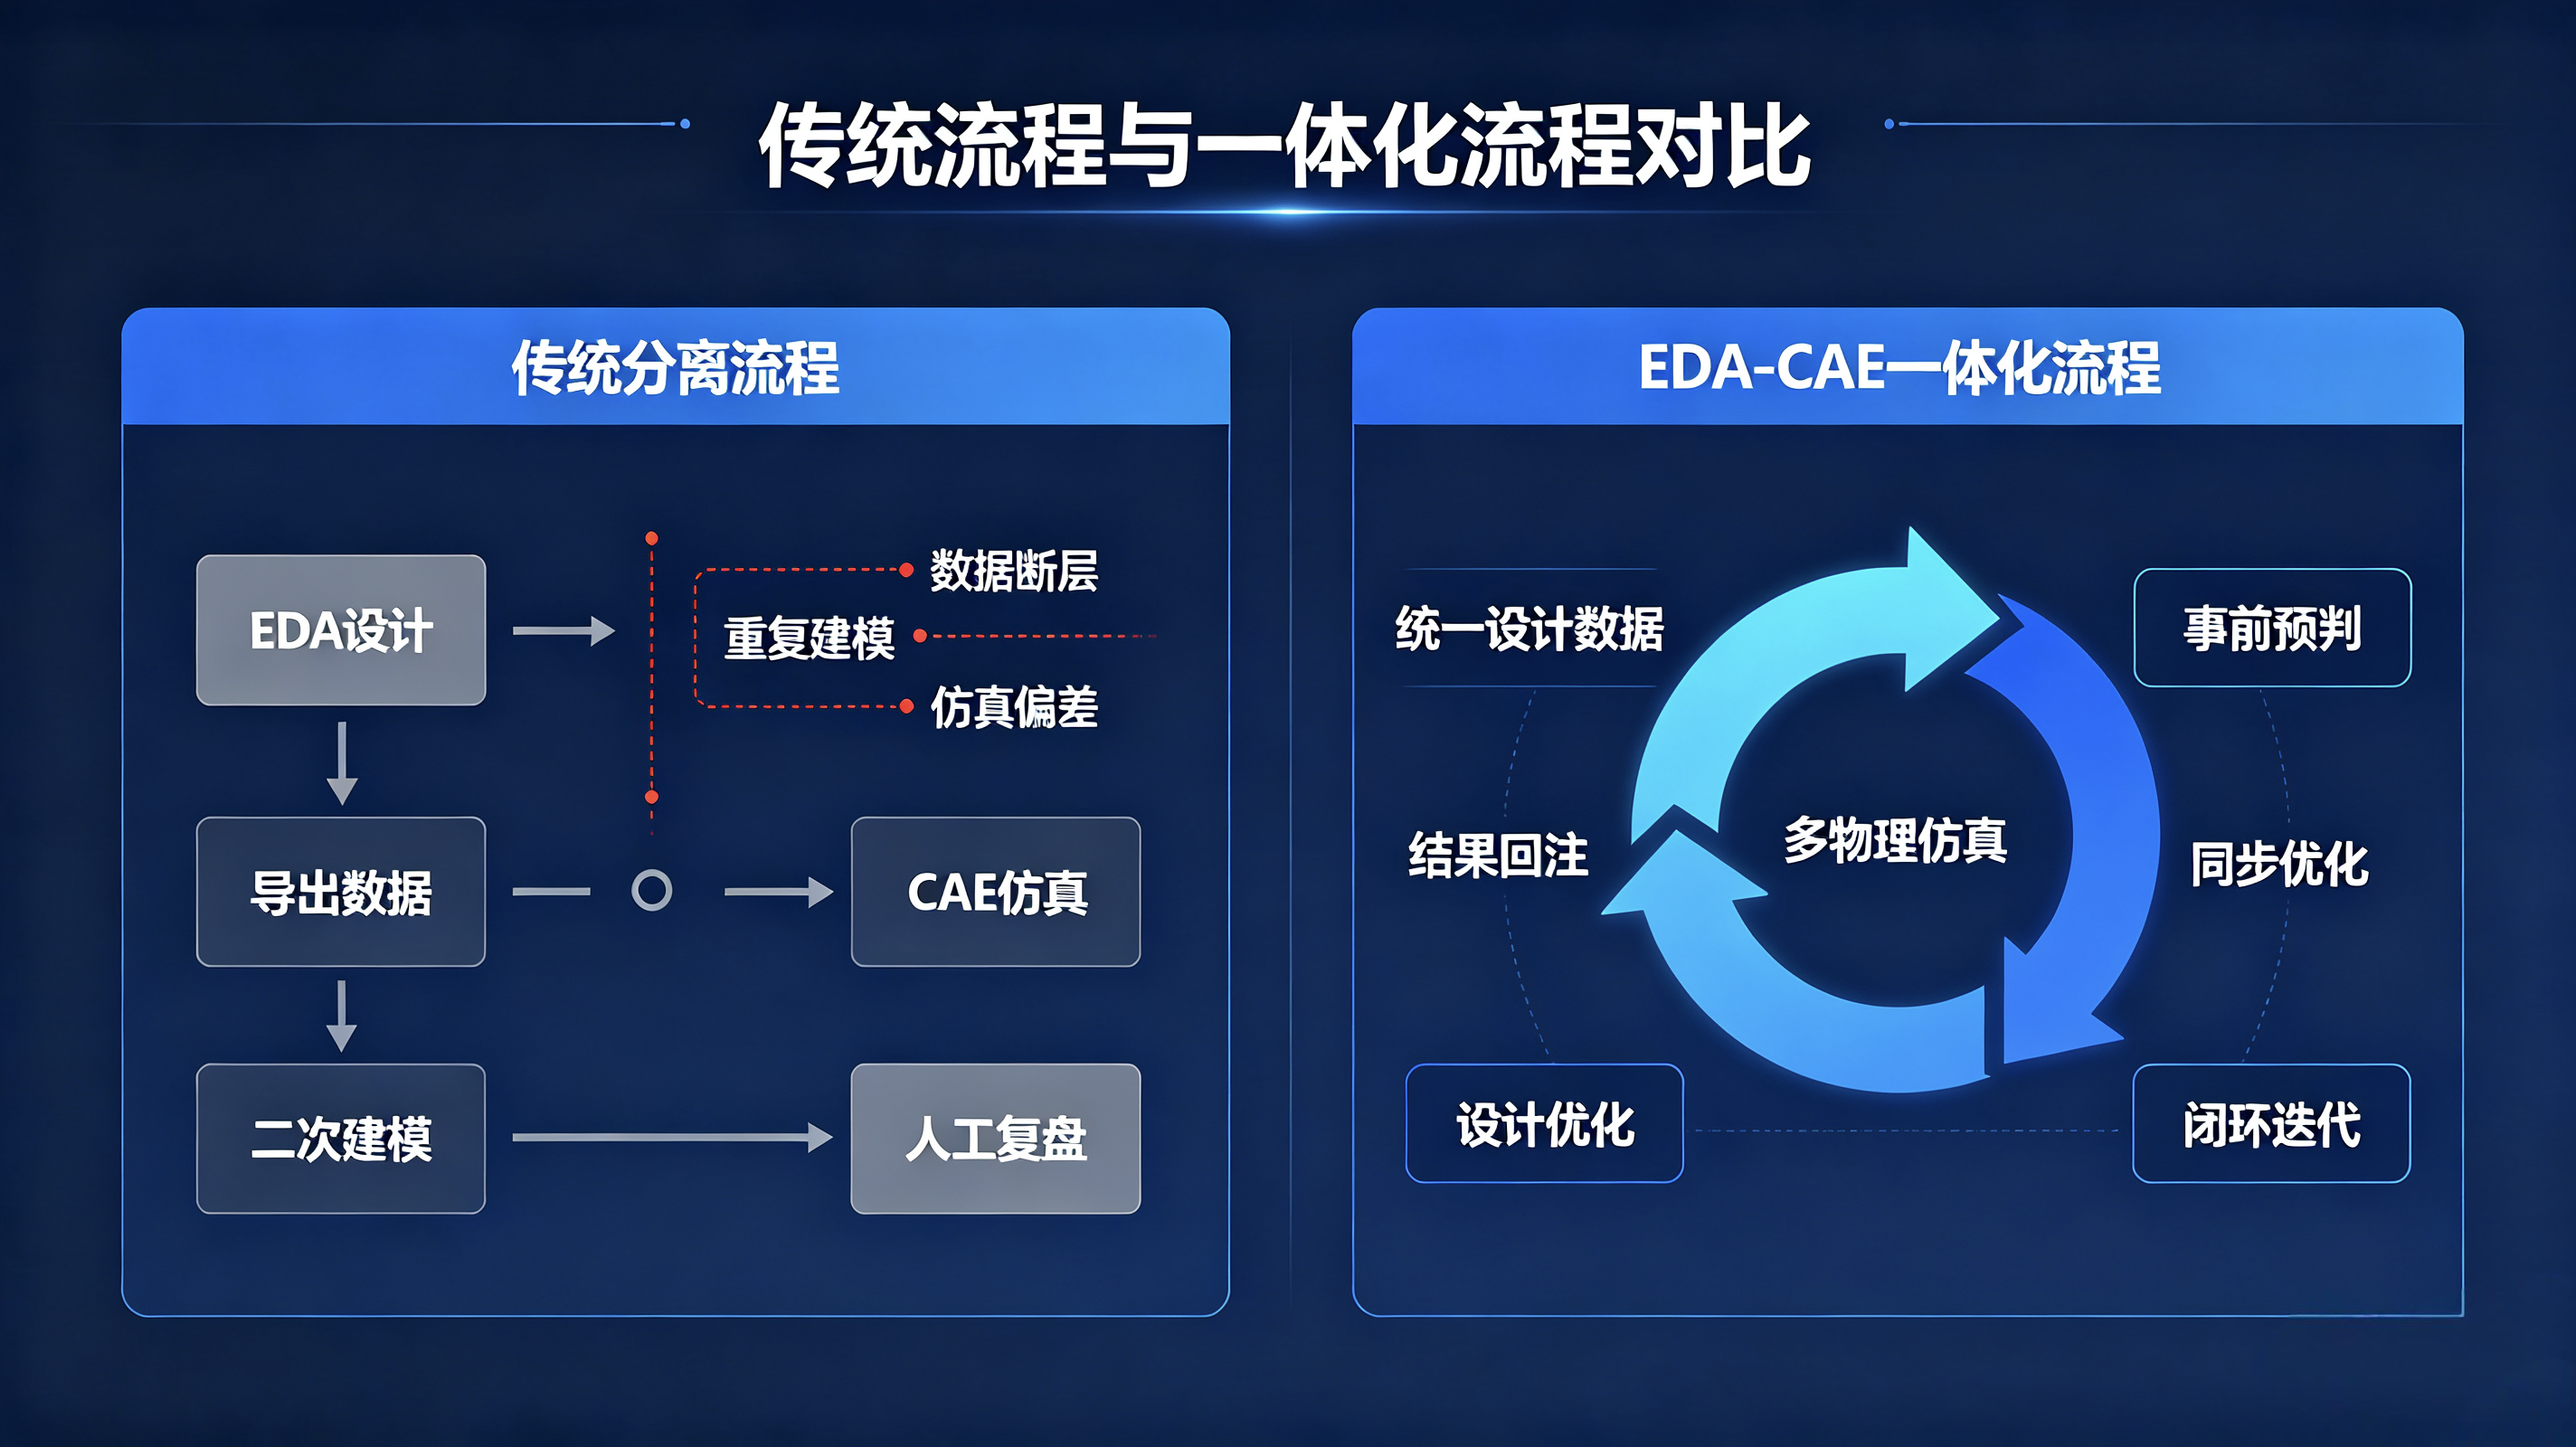
过去行业普遍采用串行研发模式:EDA完成芯片电路、版图、封装设计后,再导出数据交由独立CAE工具做二次建模、仿真分析。流程割裂、数据断层、模型重复搭建,不仅拉长研发周期,极易造成数据失真、仿真偏差,大量电气隐患、热失效、结构可靠性问题只能在流片、封装、整机装配后才能暴露,整改成本极高。
更为关键的是,当代电子设备的失效问题早已不再是单一维度问题。芯片功耗影响封装温升,封装结构形变引发焊球应力失效,板级布线干扰信号完整性,整机散热环境反向约束芯片功耗设计。电气、热、结构、电磁多物理场深度耦合,芯片、封装、系统三级深度联动,单点、单层级、单物理场的仿真分析,已经无法覆盖真实工程风险。
二、行业新标配:EDA-CAE一体化打通设计仿真闭环
当前全球仿真产业已经形成明确趋势:EDA-CAE一体化从行业概念落地为工程标配。头部工业软件厂商均已完成设计工具与多物理仿真引擎的深度整合,彻底打破EDA电路设计与CAE物理仿真的工具孤岛。
所谓EDA-CAE一体化,核心并非两套软件简单接口打通,而是实现数据同源、模型同源、流程同源。基于EDA版图、封装、PCB原始设计数据,直接驱动CAE多物理场仿真,无需人工二次建模、格式转换,从根源消除模型误差与数据丢失问题。同时,仿真输出的热分布、应力分布、电磁干扰、电源完整性结果可反向迭代设计参数,实现“设计即仿真、仿真反哺设计”的闭环研发。
在一体化体系下,研发人员可在芯片设计、封装布局、板级布线的早期阶段,同步完成热仿真、结构可靠性仿真、SI/PI/EMI电磁仿真,提前预判跨层级、多物理场耦合风险,从“事后整改”转变为“事前预判、同步优化”,极大缩短高端芯片与电子系统的研发迭代周期。
三、需求爆发:芯片-封装-系统全链路联合仿真成刚需
后摩尔时代的硬件研发,正式从单一芯片优化走向系统级协同优化,DTCO设计工艺协同优化全面升级为STCO系统技术协同优化。行业不再追求单点性能最优,而是追求芯片、封装、基板、PCB、整机系统的全局性能、可靠性、成本最优。
当前市场需求集中爆发芯片-封装-系统级多物理联合仿真,覆盖多维度核心工程场景:芯片层级功耗与热密度分析、先进封装翘曲与焊球疲劳失效分析、跨层级热-力耦合仿真、板级信号与电源完整性分析、整机电磁兼容与散热协同优化等。
这类多尺度、跨层级、强耦合的仿真需求,对工具链提出了极高要求:既需要精准的电路求解能力,又需要多物理场耦合求解能力,更需要适配国内先进封装工艺、芯片制造流程、整机研发规范。单一物理场、单一维度的仿真工具,已经无法满足高端电子装备的型号研发需求。
四、格局洗牌:单一独立CAE工具竞争力持续弱化
在一体化浪潮之下,行业竞争格局正在发生深刻洗牌:仅具备单点仿真能力、无法融入EDA设计流程的独立CAE工具,市场竞争力持续弱化。
从终端客户需求来看,当前头部芯片设计企业、封测企业、整机研发企业,不再满足于获取孤立的热仿真报告、应力仿真报告。工程研发需要的是贯穿设计、仿真、验证、迭代的全链路解决方案,需要仿真结果能够直接指导版图优化、封装布局、结构调整。独立CAE工具模型复用率低、数据打通难、工程适配弱,无法深度嵌入核心研发流程,只能作为辅助补充工具,价值空间持续被压缩。
从产业竞争角度,海外巨头已通过技术整合与并购布局,完成EDA与CAE能力的深度融合,形成全链路工具壁垒。而国内大量传统CAE产品仍以独立单点工具形态存在,擅长单一物理场求解,但普遍缺失原生EDA数据对接能力、缺失电子行业工艺知识库、缺失芯片-封装-系统对标数据库,难以适配先进电子产业的高端研发场景。
行业专家指出,未来CAE工具的核心竞争力,不再是单一求解器精度,而是流程融合能力、数据贯通能力、工程适配能力、体系闭环能力。

五、国产产业机遇:从工具追赶走向体系补齐
EDA-CAE一体化变革,对国产仿真产业而言,既是严峻挑战,也是换道超车的关键机遇。
目前国内EDA与CAE产业长期分立,存在工具割裂、数据不通、工艺积累不足等问题。国产CAE普遍擅长机械、热、电磁等物理求解,但缺乏电子设计链路的深度适配;国产EDA具备电路设计能力,但多物理仿真、可靠性仿真能力薄弱。同时,国内芯片、先进封装领域的试验-仿真对标数据库、工艺参数库、行业规范适配体系仍处于建设初期,成为一体化落地的核心卡点。
但依托国内全球最大的芯片设计、先进封装、算力硬件、车载电子产业集群,国产产业拥有海量真实工程场景可以持续打磨迭代。行业形成统一共识:国产EDA-CAE一体化建设,不应照搬海外并购整合的老路,而应立足本土工程需求,通过产业协同、生态联动,打通设计与仿真数据链路,沉淀本土化电子工程知识与对标数据,构建适配国内芯片研发、先进封装制造、整机系统设计的一体化仿真体系。
与此同时,行业再次印证宁振波核心观点:工具算法差距可以快速追赶,但工程知识、试验仿真对标数据、工艺知识库是长期壁垒。EDA-CAE一体化比拼的绝不只是代码与求解器,而是整套工业知识体系与工程落地能力。
六、行业结语
当前数字仿真行业已经正式迈入“体系竞争、链路竞争、工程竞争”的新时代。EDA-CAE一体化成为行业标配,标志着仿真产业彻底告别单点工具比拼的初级阶段。芯片-封装-系统多物理联合仿真的需求爆发,正在重塑CAE产业的产品形态、技术路线与竞争格局,单一独立仿真工具的时代已然落幕。
未来国产仿真的突围,既要补齐一体化工具技术能力,更要深耕本土电子产业场景,持续沉淀工程知识、对标数据与工艺体系,真正实现从“工具可用”向“体系可信、工程敢用”的跨越,为我国高端芯片、先进封装、智能电子装备自主研发筑牢数字仿真底座。
郑重声明:文字内容整理源自网络,目的在于传递更多行业信息,不代表本网站立场和观点,如涉及转载文章、图片、观点、文字、版权和其他问题,请发至邮箱cdsn@cdsnet.com.cn,我们将及时更正或删除。本网站拥有对此声明的最终解释权。
_1.png)
__1.jpg)

 咨询电话:15313389581
 邮箱:cdsn@cdsnet.com.cn
 地址:北京市丰台区花乡高立庄616号新华国际中心C座3层352室
关注我们

微信公众号